Breaking News
Economia
11 minuti fa
Il Buy Now Pay Later cresce del 267% in Italia
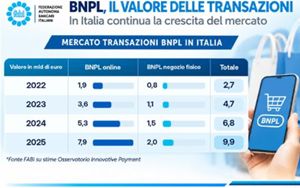
(Teleborsa) - Da 2,7 a 9,9 miliardi di euro tra il 2022 e il 2025: il Buy Now Pay Later (BNPL), che permette di acquistare subito e pagare a rate, spesso senza interessi, registra una crescita del 267%. Solo nell'ultimo anno le transazioni sono aumentate di 3,1 miliardi (+46%). Una diffusione sempre più ampia, dagli acquisti online ai negozi fisici, che rende necessario prestare attenzione agli impegni economici assunti con le piccole rate.Nei negozi fisici transazioni più che raddoppiateIl BNPL si diffonde anche nel commercio tradizionale: nei negozi fisici le transazioni sono passate da 800 milioni nel 2022 a 2 miliardi nel 2025 (+150%). L'e-commerce resta il canale principale, con operazioni salite da 1,9 a 7,9 miliardi (+316%). Nel 2025 quasi l'80% del valore complessivo delle transazioni è stato generato online, ma la crescita nei punti vendita conferma l'espansione del pagamento dilazionato nelle abitudini quotidiane.Buy Now Pay Later, in Italia meno diffuso ma in forte crescitaRispetto ad altri mercati europei, il BNPL in Italia presenta ancora una diffusione inferiore, ma registra una crescita particolarmente sostenuta. Tra il 2022 e il 2025 il valore delle transazioni è aumentato del 267%, raggiungendo 9,9 miliardi di euro. L'espansione del servizio anche nei negozi fisici evidenzia un cambiamento nelle modalità di pagamento scelte dai consumatori.Anche le piccole spese a tasso zero entrano nelle regole del creditoLa nuova disciplina europea sul credito ai consumatori (CCD2), recepita in Italia con il decreto legislativo 212 del 31 dicembre 2025, amplia le regole anche a molte operazioni BNPL, comprese quelle inferiori a 200 euro e senza interessi finanziate da soggetti terzi. Sono previste alcune esclusioni per le dilazioni gratuite concesse direttamente dai commercianti. Tra le principali novità figurano la verifica del merito creditizio, maggiori obblighi di trasparenza e il diritto di recesso entro 14 giorni. Il termine di riferimento per l'applicazione delle nuove regole è il 20 novembre 2026, con possibili slittamenti legati alle disposizioni attuative della Banca d'Italia. I contratti già sottoscritti restano soggetti alla normativa precedente.Gli effetti sul merito creditizio e sui mutuiI finanziamenti BNPL soggetti alla disciplina del credito al consumo possono incidere sulla valutazione del merito creditizio, anche in caso di future richieste di mutui o prestiti. Le banche considerano infatti reddito, spese e impegni finanziari già assunti, senza che un acquisto rateizzato comporti automaticamente il rifiuto del finanziamento. La nuova normativa non determina inoltre la segnalazione automatica di ogni operazione BNPL nelle banche dati creditizie. Il rischio principale è l'accumulo di piccole rate che, sommate, possono pesare sul bilancio familiare. La possibilità di dilazionare una spesa non aumenta la disponibilità economica: resta quindi fondamentale valutare attentamente la propria capacità di rimborso."Il Buy Now Pay Later è uno strumento che può facilitare gli acquisti e la gestione delle spese familiari, ma non bisogna confondere la semplicità del pagamento con l'assenza di un debito. Anche quando non ci sono interessi, ogni rata rappresenta un impegno economico che deve essere sostenuto nel tempo. La forte crescita di questo mercato rende ancora più importante garantire informazioni chiare, verifiche adeguate e una corretta valutazione della capacità di rimborso. Le nuove regole vanno nella direzione di una maggiore tutela dei consumatori. È fondamentale che l'innovazione nei sistemi di pagamento si accompagni alla responsabilità di chi concede credito e alla consapevolezza di chi lo utilizza. C’è anche un aspetto sociale che non possiamo sottovalutare: dietro il ricorso alle piccole rate può nascondersi anche una fragilità economica. Per molte famiglie, che hanno già visto ridursi il potere di acquisto, rinviare un pagamento non è sempre una scelta di comodità, ma può diventare una necessità per far fronte alle spese. Il rischio da evitare è che una successione di piccoli acquisti finisca per compromettere l'equilibrio finanziario delle famiglie", dichiara il segretario generale della Fabi, Lando Maria Sileoni.
Fonte: Teleborsa


